全球存储芯片巨头美光科技日前在公布2026财年第四季度业绩后表示,即便未来人工智能热潮降温,内存市场也未必会迎来显著降价。公司认为,以人形机器人为代表的“物理AI”正在成为新的需求增长引擎,并可能推动行业长期维持供需紧张状态。
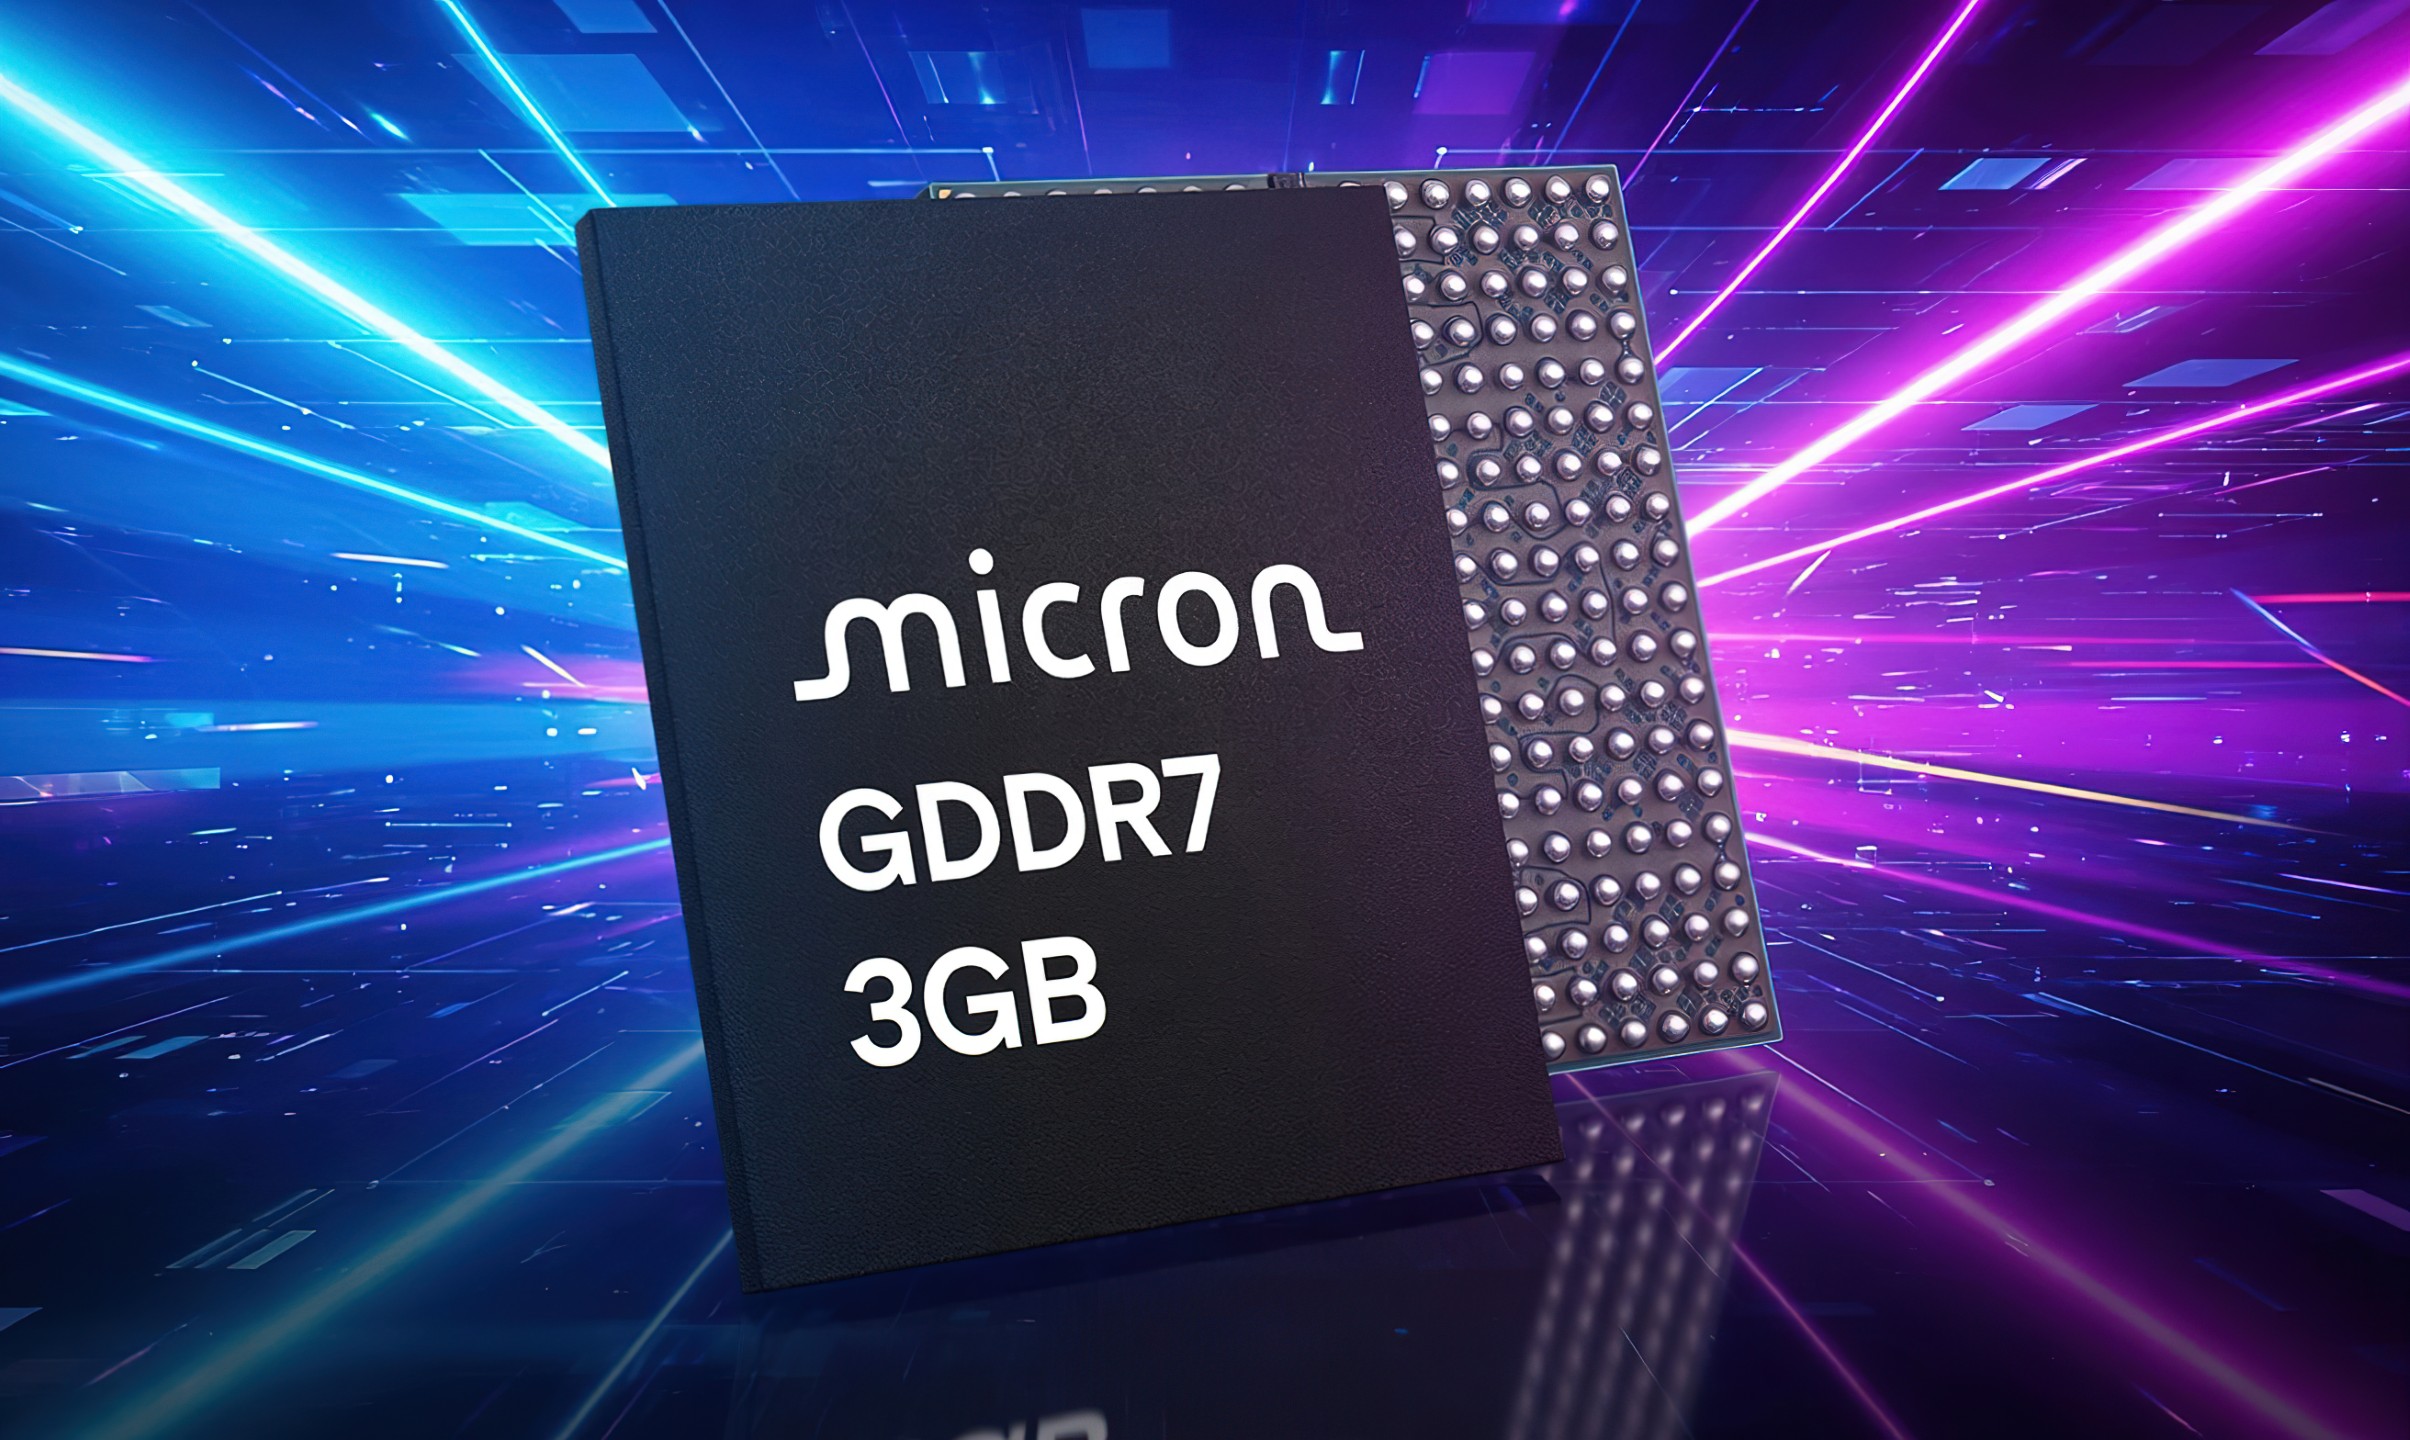
财报数据显示,美光2026财年第四季度营收达到542.3亿美元,同比增长379%,调整后每股收益为33.42美元,毛利率达到87.0%,多数关键指标均超出市场预期。对于2027财年第一季度,美光预计营收将达到615亿美元,上下浮动15亿美元,调整后每股收益预计为38.15美元,上下浮动1美元。
尽管公司对下一季度毛利率的预测略低于市场预期,但美光管理层表示,2027财年第一季度有望成为全年毛利率最低点,此后公司预计毛利率将继续提升,产品价格上涨速度虽然会趋于温和,但整体盈利能力仍将增强。
美光首席财务官表示,公司预计2027财年每一个季度的营收都将实现环比增长。同时,随着高带宽内存产品定价持续改善,公司已经锁定了2027财年大部分产能订单,价格水平明显高于此前周期,有望进一步提升整体利润表现。
在谈及行业前景时,美光给出了相当乐观的判断。公司认为,2027年至2028年期间,全球内存和存储市场的供需关系将比2026年更加紧张。即便行业正在扩建新的DRAM产能和洁净厂房,在客户持续追加订单的情况下,目前仍看不到供需恢复平衡的明确时间点。
为了应对未来需求,美光计划在2027财年前六个月投入250亿美元资本开支,而后六个月的投资规模还将进一步增加。其中大部分资金将用于新建生产设施和扩充洁净厂房空间,以便为2028年及之后的需求增长做好准备。
公司还透露,目前已经签署26份多年期“照付不议”采购协议,这些协议覆盖了2030年前超过35%的预期营收,显示大型客户正在通过长期合同确保未来存储芯片供应。
在此次财报会议中,最引人关注的内容来自人形机器人市场。美光认为,未来人形机器人对存储资源的需求远高于当前多数智能设备。按照公司的测算,每台人形机器人将需要超过200GB的DRAM内存以及数TB级别的NAND闪存,用于本地运行复杂人工智能模型、实时感知环境、执行推理任务以及保存大量数据。
美光指出,随着“物理AI”技术逐渐成熟,包括人形机器人在内的新型智能终端将在本十年末成为推动存储需求增长的重要力量。目前公司已经开始向多家从事物理AI开发的客户提供下一代产品样品。
业内分析认为,若人形机器人未来实现大规模商业化部署,其对高性能内存和存储芯片的需求将为整个半导体产业创造新的长期增长空间。对于存储行业而言,这意味着即使当前AI基础设施建设热度未来有所减弱,新兴终端设备仍可能接过接力棒,继续支撑市场维持较高需求水平。